| 재산세는 피땀 흘려 내 돈으로 산 완벽한 내 집과 땅임에도 불구하고, 국가가 "지구라는 거대한 땅을 차지하고 있는 대가로 매년 내는 자리세"이자, 내 집 마련의 꿈을 이룬 사람들에게 평생에 걸쳐 청구되는 매콤한 '부동산 소유 구독료'라고 할 수 있습니다. 
재산세의 개요 및 과세 체계1. 개편 배경 및 목적- 조세 체계의 통합 (2005년 개편): 2004년까지 전국 토지를 대상으로 부과하던 '종합토지세'와 기존 '재산세'를 2005년 1월 1일 보유세 개편을 통해 '재산세'로 통합하였습니다.
- 이원화 과세 체계 구축:
- 지방세(재산세): 시·군·구 관할 구역 내의 주택 및 토지 등에 대해 1차적으로 과세합니다.
- 국세(종합부동산세): 전국의 주택 및 토지를 합산하여 일정 금액을 초과하는 고액 부동산 보유자에 대해 2차적으로 과세합니다.
- 제정 목적: 부동산 과다 보유를 억제하여 가격 안정을 도모하고, 수급을 원활히 하여 부동산 시장의 실질적 안정을 기하기 위해 제정되었습니다.
2. 기본 성격- 지방세 및 보통세: 소재지 관할 시·군·구에서 부과하는 대표적인 시·군세(자치구세)이며, 특정 목적이 아닌 일반 재정 수요에 충당하는 보통세입니다.
- 보유세 및 연례세: 재산의 소유 사실 자체에 착안하여 1년 단위로 매년 반복하여 부과하는 세원(稅源)이 매우 안정적인 보유세입니다.
재산세의 조세 성격상 특징1. 물세(物稅)와 인세(人稅)의 혼합- 물세적 성격 (원칙): 소유자의 인적 사항을 고려하지 않고 과세 대상 물건 자체의 가액을 기준으로 개별 과세합니다.
- 인세적 성격 (예외): 일부 토지(종합합산과세 대상, 별도합산과세 대상 토지)에 대해서는 관할 시·군·구 내에서 동일한 소유자가 보유한 토지 가액을 인별로 합산하여 과세합니다.
2. 응익세(應益稅) 및 수익세(收益稅)- 과세 대상 재산을 소유하고 있는 기간 동안 해당 재산으로부터 얻을 수 있는 수익, 또는 지자체가 제공하는 공공서비스로부터 얻는 혜택(익)에 착안하여 과세하는 조세입니다.
3. 응능세(應能力稅)적 성격의 형평성- 개인이나 법인의 구별 없이, 그리고 소유자의 개별적인 지불 능력 등 인적 요건을 직접 반영하지 않고 동일한 가액의 재산에 대해서는 동일한 세액을 부과합니다.
과세 표준 및 원칙1. 시가표준액 기준 과세- 납세의무자가 개인인지 법인인지에 상관없이, 장부가액이나 거래가액이 아닌 지자체가 정한 시가표준액(공시가격)에 공정시장가액비율을 곱하여 과세표준을 산정합니다.
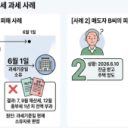
2. 과세기준일 제도- 매년 6월 1일: 재산세의 납세의무가 성립하는 기준일입니다. 6월 1일 현재 재산을 사실상 소유하고 있는 자가 해당 연도 전체의 재산세를 부담합니다.
3. 현황부과의 원칙- 공부(등기부등본, 토지대장 등)상에 등재된 현황과 실제 사실상의 이용 현황이 다를 경우에는 사실상의 현황에 따라 과세합니다.
징수 방법 및 행정적 특징1. 보통징수 방식- 납세의무자가 스스로 신고·납부하는 것이 아니라, 과세권자(시장·군수·구청장)가 세액을 정확히 계산하여 납세고지서를 발부하는 보통징수 방식을 채택하고 있습니다.
2. 소액부징수 제도 적용- 과세 행정의 효율성을 위해 고지서 1장당 재산세로 징수할 세액이 2,000원 미만인 경우에는 재산세를 징수하지 않습니다.
|