부동산 취득세 세율 | ||||||||||||||||
| ||||||||||||||||
취득세 개요 및 세율 구분2025년 이후 기준으로, 취득세는 과세대상 재산의 유형에 따라 주요 3가지 세율로 구분됩니다.
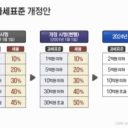
일반과세대상 세율일반과세대상에 적용되는 취득세 표준세율은 2%입니다. 이 세율은 특별시장, 광역시장, 도지사가 지방의회 조례로 정하는 바에 따라 100분의 50의 범위(최저 1%에서 최고 3%) 안에서 탄력적으로 조정할 수 있습니다.
중과세율 적용의 원칙 및 특례특정 재산의 취득에 대해서는 일반세율보다 높은 중과세율이 적용됩니다. 이는 주로 사치성 재산의 소유를 억제하고, 수도권 과밀억제권역 내 인구 및 산업 집중을 분산하기 위한 목적입니다.
1. 취득 후 용도 변경 시 추징일반과세대상 재산을 취득한 후 5년 이내에 해당 재산이 별장, 골프장, 고급오락장, 고급주택, 고급선박과 같은 사치성 재산이 되거나, 과밀억제권역 내 공장의 신설·증설 또는 본점·주사무소용 부동산으로 사용되는 경우, 이미 납부한 일반세율과 중과세율 간의 차액만큼 취득세가 다시 추징됩니다.
2. 복수 세율 적용 시 최고 세율 원칙하나의 취득세 과세대상에 대해 2가지 이상의 세율이 적용될 수 있는 경우에는 그 중 가장 높은 세율을 적용하여 취득세를 납부해야 합니다.
3. 증축, 개축, 개수 시 중과세율 적용
4. 공장 신설·증설 시 소유자와 시공자가 다른 경우과밀억제권역 내 공장 신설 또는 증설의 경우, 사업용 과세물건의 소유자와 실제로 공장을 신설 또는 증설한 자가 다른 경우에도 해당 사업용 과세물건의 소유자가 공장을 신설 또는 증설한 것으로 보아 6%의 중과세율을 적용합니다. 다만, 취득일로부터 공장 신설 또는 증설에 착수한 날까지의 기간이 5년을 경과한 사업용 과세대상 물건은 중과세 대상에서 제외됩니다.
각 중과세 대상 상세 정의1. 사치성 재산 (세율 10%)사치성 재산으로 분류되어 10%의 취득세율이 적용되는 대상은 다음과 같습니다.
가. 별장주거용 건축물로서 상시 주거용으로 사용하지 않고 휴양, 피서, 위락 등의 용도로 사용되는 건축물과 그 부속토지(법에서 정한 농어촌주택 등 제외 대상은 제외)를 말합니다. 개인이 소유하는 경우 본인 또는 가족 등의 사용을, 법인 또는 단체가 소유하는 경우 임직원 등의 사용을 의미합니다. 주거와 주거 외 용도로 겸용할 수 있도록 건축된 오피스텔 또는 이와 유사한 건축물로서 사업자등록증 등에 의하여 사업장으로 사용하고 있음이 확인되지 않는 것은 별장으로 간주됩니다.
나. 골프장회원제 골프장용 부동산 중 구분등록 대상이 되는 토지와 건축물을 말합니다. 다만, 골프장은 시설을 갖추어 등록하는 때(시설을 증설하여 변경등록하는 경우 포함)에 한하여 중과세하므로, 골프장을 승계 취득하는 경우에는 취득세가 중과되지 않습니다.
다. 고급주택다음 중 어느 하나에 해당하는 주거용 건축물과 그 부속토지를 말합니다. 다만, 주거용 건축물을 취득한 날부터 30일 이내에 주거용이 아닌 용도로 사용하거나 고급주택이 아닌 용도로 사용하기 위해 용도변경 공사에 착공하는 경우에는 고급주택으로 보지 않습니다.
라. 고급오락장다음에 해당하는 용도에 사용되는 건축물과 그 부속토지를 말합니다. 고급오락장이 건축물의 일부에 시설된 때에는 해당 건축물에 부속된 토지 중 그 건물의 연면적에 대한 고급오락장용 건축물의 연면적의 비율에 해당하는 토지를 고급오락장의 부속토지로 봅니다.
마. 고급선박비업무용 자가용 선박으로서 시가표준액이 100만원을 초과하는 선박을 말합니다. 다만, 실험·실습 등의 용도에 사용할 목적으로 취득하는 것은 제외됩니다.
2. 과밀억제권역 내 중과세 대상 (세율 6%)수도권 과밀억제권역 내에서 다음의 취득에는 6%의 취득세율이 중과됩니다.
가. 공장의 신설·증설과밀억제권역 내에서 공장을 신설·증설하기 위하여 사업용 과세물건을 취득하는 경우 취득세가 중과됩니다. 다만, 다음의 경우에는 중과세 대상에서 제외됩니다.
나. 법인의 본점·주사무소용 부동산 취득과밀억제권역 내에서 법인의 본점·주사무소용 건물을 신축 또는 증축하는 경우, 그 건물과 부속토지에 대하여 취득세가 중과됩니다. 여기서 "법인의 본점 또는 주사무소의 사업용 부동산"이라 함은 법인의 본점 또는 주사무소의 사무소로 사용하는 부동산과 그 부대시설용 부동산(기숙사, 합숙소, 사택, 연수시설, 체육시설 등 복지후생시설과 향토예비군 병기고 및 탄약고는 제외)을 말합니다. | ||||||||||||||||
| | ||||||||||||||||
| |