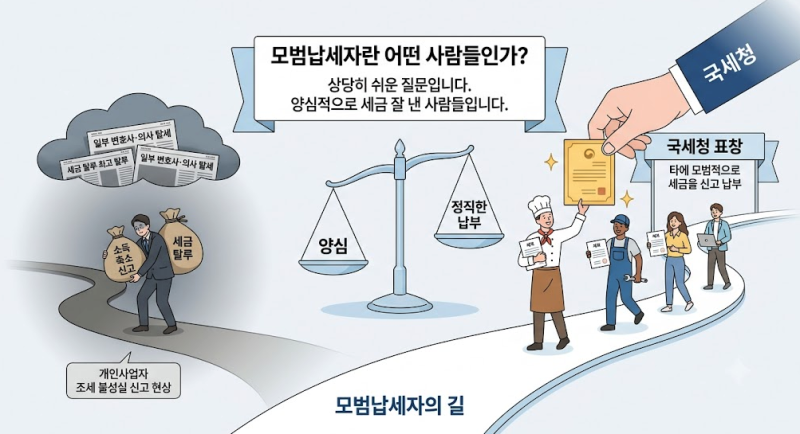
모범납세자의 개념과 제도적 배경1. 모범납세자의 정의모범납세자란 성실하게 세금을 신고하고 납부하여 국가 재정에 기여하고, 성실 납세 문화를 조성하는 데 모범이 된 개인 및 법인을 의미합니다. 단순히 세금을 많이 내는 고액 납세자를 넘어, 자신의 실제 소득 수준에 맞추어 세법이 정한 바에 따라 정직하고 양심적으로 납세 의무를 이행한 사람들을 뜻합니다. 2. 제도적 도입 배경- 근로소득자와 사업자 간의 소득 포착률 불균형
- 근로소득자(직장인): 급여 지급 시 원천징수가 이루어지므로 소득이 투명하게 노출됩니다. ('유리통장'으로 비유됨)
- 개인사업자 및 자영업자: 매출 누락, 현금 거래, 경비 부풀리기 등을 통해 소득을 축소 신고할 여지가 상대적으로 높습니다.
- 조세 불평등 및 불성실 신고 문제
- 일부 고소득 전문직(변호사, 의사 등)이나 자영업자의 소득 탈루 현상은 정직하게 세금을 내는 근로소득자들에게 상대적 박탈감을 유발합니다.
- 자율적 성실 납세 유도
- 국세청은 강제적인 세무조사나 가산세 부과와 같은 처벌 위주의 행정만으로는 한계가 있음을 인식하고, 성실 납세자를 발굴하여 포창하고 혜택을 제공함으로써 자발적인 성실 납세를 유도하는 제도를 운영하고 있습니다.
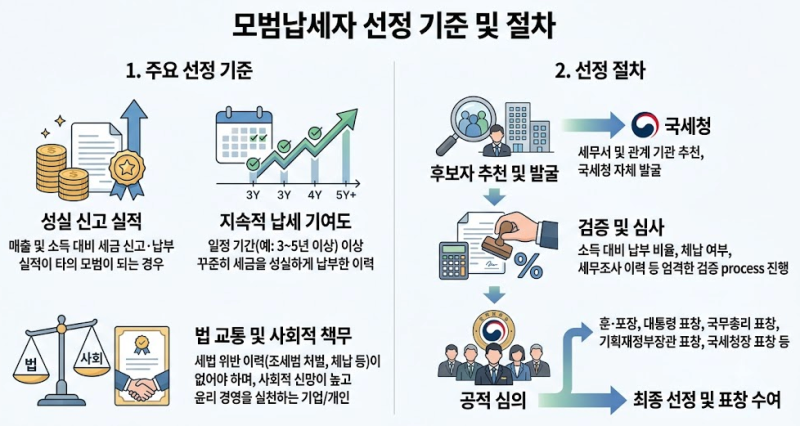
모범납세자 선정 기준 및 절차1. 주요 선정 기준국세청은 매년 '납세자의 날(3월 3일)'을 기념하여 일정 기준을 충족한 사업자 중 심사를 거쳐 모범납세자를 선정합니다. - 성실 신고 실적: 매출 및 소득 대비 세금 신고·납부 실적이 타의 모범이 되는 경우
- 지속적 납세 기여도: 일정 기간(예: 3~5년 이상) 이상 꾸준히 세금을 성실하게 납부한 이력
- 법교통 및 사회적 책무: 세법 위반 이력(조세범 처벌, 체납 등)이 없어야 하며, 사회적 신망이 높고 윤리 경영을 실천하는 기업/개인
2. 선정 절차- 후보자 추천 및 발굴: 세무서 및 관계 기관 추천, 국세청 자체 발굴
- 검증 및 심사: 소득 대비 납부 비율, 체납 여부, 세무조사 이력 등 엄격한 검증 process 진행
- 공적 심의: 공적심의위원회의 심의를 거쳐 최종 선정 및 표창 수여 (훈·포장, 대통령 표창, 국무총리 표창, 기획재정부장관 표창, 국세청장 표창 등)
모범납세자에 대한 주요 혜택 (우대 조치)국세청 및 관계 기관은 모범납세자로 선정된 이들에게 실질적인 혜택을 제공하여 자부심을 높이고 사업 운영에 도움을 줍니다. 1. 세정상 혜택- 세무조사 유예: 일정 기간(1~3년) 세무조사 면제 또는 유예
- 납부기한 연장 및 납세담보 면제: 자금 난 발생 시 세금 납부 기한 연장 시 담보 제공 면제
2. 금융 및 사회적 혜택- 금융 우대: 대출 금리 우대, 신용평가 가점 부여, 대출 한도 확대
- 공항 출입국 우대: 출입국 시 전용 심사대 및 승무원 보안검사대 이용 가능
- 지자체 및 기타 혜택: 지자체 운영 주차장 무료 이용, 국립공원 민간자연휴양림 입장료 할인, 무역보험료 할인 등
결론 및 의의모범납세자 제도는 소득 포착이 어려운 사업자 구조적 한계를 극복하고, 세금을 '빼앗기는 돈'이 아닌 '공공 사회를 위한 당연한 의무이자 자부심'으로 인식하게 만드는 중요한 제도적 장치입니다. 성실 납세자가 사회적으로 존경받고 실질적인 우대를 받는 환경을 조성함으로써 건전한 납세 풍토를 정착시키는 데 기여하고 있습니다. |