| 종류도 다양한 사고에 대한 장해판단… 어떤 유형이 있으며 어떻게 판단할까? 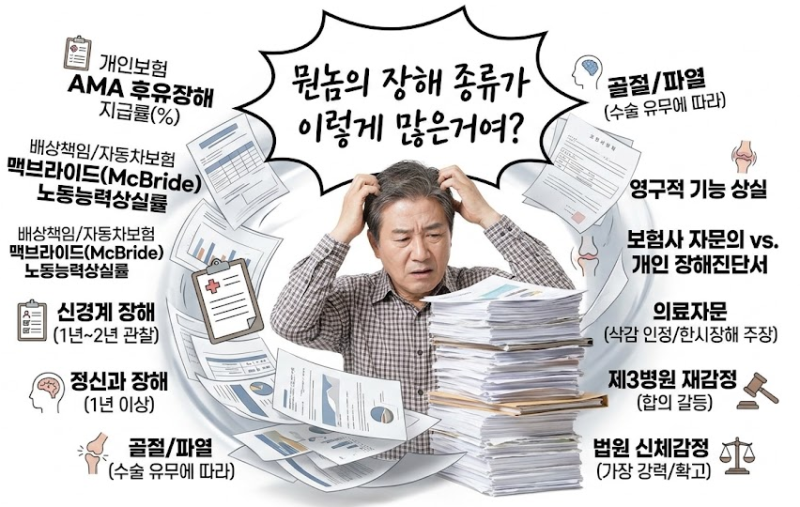
1. 후유장해 판단의 시기와 주요 조건진단명 및 치료 기간과의 상충성- 진단명의 한계: 단순히 '골절', '파열' 등의 진단명이나 입원·통원 기간만으로는 후유장해 잔존 여부 및 장해율을 확정할 수 없습니다.
- 개인차 및 치료 경과: 동일한 진단이라도 수술 시행 여부, 수술 경과, 금속 고정물 유무, 환자의 연령 및 회복력, 영구적 기능 상실 여부에 따라 장해 판정 결과는 크게 달라집니다.
후유장해 평가 가능 시점 (2026년 표준 약관 및 판례 기준)- 일반적인 평가 시점: 퇴원 후 약 2~3개월간의 경과 관찰을 통해 회복 가능성을 확인합니다.
- 원칙적인 장해 확정 시점: 사고일 또는 수술일로부터 최소 6개월(180일)이 지난 시점에 장해진단서를 발급받는 것이 원칙입니다. (단, 장기 관찰이 필요한 신경계, 정신과, 안과 질환 등은 1년~2년 후 평가하기도 합니다.)
2. 후유장해 진단서 발급 절차 및 평가 기준장해 진단 기관 선택- 치료 병원 및 대학병원: 환자는 자신이 치료받은 병원이나 제3의 상급종합병원(대학병원)에서 후유장해 진단을 시도할 수 있습니다.
- 주치의의 소극적 태도: 치료를 담당한 주치의는 본인의 수술/치료 결과에 후유증이 남았음을 인정하기 꺼리는 경향이 있어, 제3의 대학병원 전문의를 통한 객관적 평가가 자주 활용됩니다.
적용 기준의 구분- 개인보험 (생명·손해보험): AMA(미국의학협회) 평가 기준 또는 약관상 '후유장해 지급률(%)' 기준 적용.
- 배상책임 및 자동차보험: 맥브라이드(McBride) 노동능력상실률 평가 기준 적용.
3. 보험회사와의 분쟁 구조 및 대응 한계보험사 자체 '의료자문'을 통한 부지급 전략- 자문의 제도: 개인 제출 장해진단서에 대해 보험회사는 자사 협력 병원 의사(자문의)에게 서류 심사를 의뢰합니다.
- 결과의 상충: 보험사 자문의는 직접 환자를 면담하지 않고 서류만으로 장해를 삭감하거나 부정(삭감 인정, 한시장해 주장)하는 경우가 다반사입니다.
- 개인 진단서의 무력화: 보험사는 자문의 의견을 근거로 개인이 제출한 장해진단서를 인정하지 않으며, 이로 인해 지루한 분쟁이 발생합니다.
제3병원 재감정 절차의 한계- 보험사와 환자가 합의하여 제3의 대학병원에서 재감정을 진행할 수 있으나, 병원 선정 및 비용 부담, 평가 항목 합의 과정에서 갈등이 지속되는 경우가 많습니다.
4. 최종 해결책: 소송을 통한 법원 신체감정법원 신체감정의 개념- 보험사와의 합의가 불가능할 때 소송을 제기하여 진행하는 가장 강력하고 확고한 법적 절차입니다.
법원 신체감정의 특징 및 신뢰성- 공정성 확보: 재판부(판사)가 지정한 국공립병원 또는 대학병원의 교수가 감정의로 선정됩니다.
- 법적 구속력: 감정의가 작성한 신체감정서 결과는 법원이 판결을 내리는 가장 절대적인 증거 자료로 활용됩니다.
- 보험사 자문의 의견 무력화: 소송 단계에서는 보험사의 자체 의료자문 결과보다 법원이 지정한 신체감정의의 소견이 우선시되므로, 억울하게 삭감된 장해율을 객관적으로 인정받을 수 있는 가장 확실한 방법입니다.
|