1. 개요 및 기본 적용 기준법인이 재고자산 평가방법을 관할 세무서장에 신고하지 않거나 신고 기한을 넘긴 경우, 세법상 무신고로 처리됩니다. 이 경우 법인은 다음과 같은 기본적인 불이익을 받게 됩니다. - 선택권의 상실: 기업의 영업 환경 및 재고 특성에 맞춘 유리한 평가방법(평균법, 후입선출법 등)을 직접 선택할 수 없습니다.
- 법정 평가방법의 강제 적용: 세법 규정에 따라 선입선출법(FIFO: First-In, First-Out)이 일률적으로 적용됩니다.
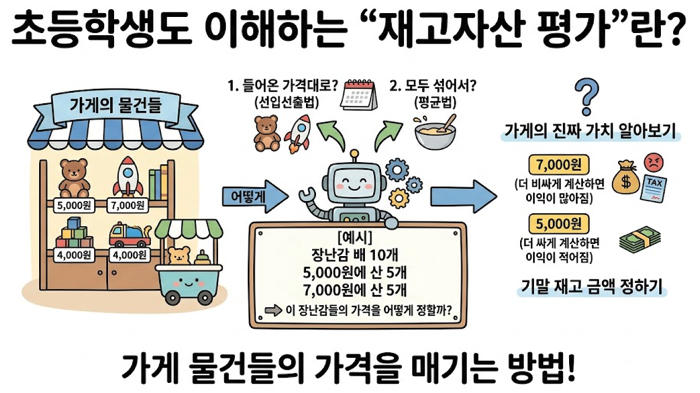
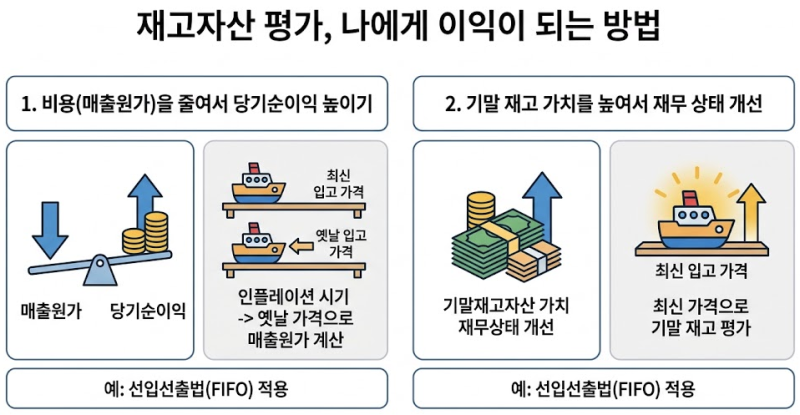
2. 선입선출법(FIFO) 강제 적용에 따른 재무적 영향선입선출법은 "먼저 입고된 재고자산이 먼저 출고(매출)된다"는 가정하에 평가하는 방식입니다. 인플레이션(물가 상승) 국면에서 미신고로 인해 선입선출법이 적용될 때 발생하는 메커니즘은 다음과 같습니다. ① 매출원가의 하락- 과거의 상대적으로 저렴한 입고 원가가 먼저 매출원가로 반영됩니다.
- 이에 따라 당기 손익계산서상의 매출원가가 과소 계상되는 효과가 발생합니다.
② 기말재고 가치의 상승- 최근에 입고된 상대적으로 높은 원가의 재고가 기말재고로 남아 있게 됩니다.
- 결과적으로 재무상태표상의 기말재고 자산 가치가 과대 계상됩니다.
③ 당기순이익 및 법인세 부담 증가매출총이익 = 매출액 - 매출원가 공식을 거치므로, 매출원가가 줄어들면 당기순이익(과세소득)이 증가합니다.- 특히 물가 상승기에는 소득이 가장 높게 계상되는 평가법이므로, 법인세 세부담이 극대화되는 결과를 초래합니다.
3. 세무조정 발생 원리 (손금불산입 / 익금산입)기업이 장부상으로는 다른 방법(예: 평균법)을 사용하여 매출원가를 계상했더라도, 세무서 신고가 없었다면 세법은 선입선출법을 기준으로 소득을 재산산합니다. - 장부상 매출원가 > 세법상 매출원가: 회사가 장부에 반영한 매출원가가 세법 기준보다 크게 산정되어 과세소득을 적게 보고한 결과가 됩니다.
- 세무조정 수행: 세법은 차액만큼을 비용(손금)으로 인정하지 않으므로 손금불산입(또는 익금산입) 세무조정을 거쳐 과세표준을 강제로 높이게 됩니다.
4. 세무조정 계산 사례기업이 재고자산 평가방법을 신고하지 않고 장부상 평균법을 적용하였으나, 세법상 선입선출법으로 강제 평가되는 경우의 예시입니다. [기본 조건]- 기초재고: 200원
- 당기매입: 500원
- 회사의 기말재고 평가 (평균법): 350원
- 세법상 기말재고 평가 (선입선출법): 500원
[매출원가 비교 산출]| 구분 | 기업회계 (평균법 적용) | 세법 (선입선출법 적용) | 차이 및 분석 |
|---|
| 기초재고 | 200원 | 200원 | 동일 | | 당기매입 | 500원 | 500원 | 동일 | | 기말재고 | 350원 | 500원 | 세법상 기말재고가 150원 더 큼 | | 매출원가 | 350원 (200+500-350) | 200원 (200+500-500) | 회사가 매출원가를 150원 과대계상 |
[세무조정 결과]- 분석: 회사는 세법상 인정되는 매출원가(200원)보다 150원 많은 350원을 매출원가(비용)로 처리함.
- 세무조정: 익금산입 (또는 손금불산입) 150원
- 결과: 과세소득이 150원만큼 증가하여 이에 상응하는 법인세를 추가 부담함.
5. 결론 및 대응 요약재고자산 평가방법 미신고는 단순히 절차상의 누락에 그치지 않고, 인플레이션 상황에서 법인세 부담을 최대화시키는 불이익으로 이어집니다. 따라서 기업은 최초 설립 시 또는 평가방법 변경 필요성이 발생할 때, 법정 기한 내에 관할 세무서에 재고자산 평가방법 신고서를 반드시 제출하여 기업 환경에 가장 유리한 평가방법을 정당하게 적용받아야 합니다. |