1. 주가 폭등과 공매도 세력의 대규모 손실- 주가 급등: 팔란티어(Palantir) 주가가 실적 발표 직후 하루 만에 29.5% 급등하며 시장에 큰 충격을 주었습니다.
- 공매도 손실 규모: 금융정보분석 기업 S3 파트너스에 따르면, 이번 주가 폭등으로 팔란티어 공매도 투자자들이 입은 평가손실은 약 30억 달러(한화 약 4조 3,000억 원)에 달합니다.
- 누적 이익 전액 반납: 공매도 세력은 전날까지 올해 누적 기준 약 27억 달러의 평가이익을 올리고 있었으나, 단 하루 만에 이를 모두 상쇄당하고 대규모 누적 손실 상태로 전환되었습니다.
2. "차원이 다른" 실적과 연간 전망 상향- 폭발적인 매출·순이익 성장:
- 정부 조달 부문과 민간 상업 부문 매출이 모두 전년 대비 2배 안팎으로 급증했습니다.
- 순이익은 기존 대비 3배 넘게 폭증했습니다.
- 경영진의 자신감: 알렉스 카프 CEO는 컨퍼런스콜에서 이번 실적을 "차원이 다른(otherworldly)", "이 세상의 것이 아닌 실적"이라 묘사하며, 현장에서 체감하는 AI 수요가 폭발적이라고 강조했습니다.
- 가이던스 상향: 폭주하는 수요를 반영해 연간 매출 및 순이익 전망치를 대폭 상향 조정했습니다.
- 우려 불식 및 주가 추세: 지난 6~7월 AI 코딩 솔루션 확산에 따른 기존 소프트웨어 대체 우려로 주가가 급락했으나, 이번 실적으로 흐름을 반전시켰습니다. 팔란티어 주가는 2024년 25달러 수준에서 약 2년 만에 160달러 선까지 치솟는 기염을 토했습니다. 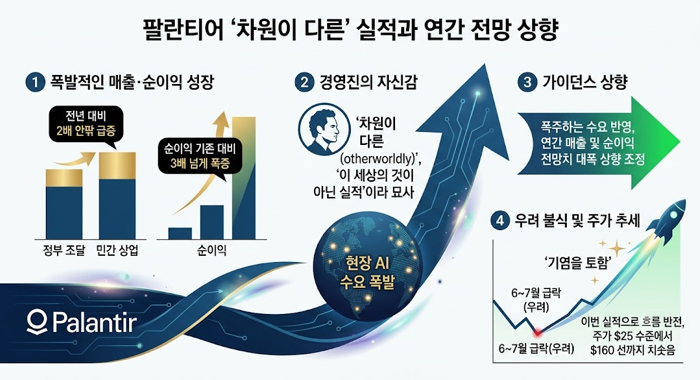
3. 실적 폭발의 핵심 동력: AI 플랫폼 'AIP'- 성장의 시발점: 투자은행 윌리엄 블레어의 루이 디팔마 애널리스트는 2023년 출시된 팔란티어의 AI 플랫폼(AIP, AI Platform)이 이번 대도약의 직접적인 계기라고 분석했습니다.
- 기존 플랫폼과의 시너지:
- 고담(Gotham): 정부 및 방산용 데이터 통합 플랫폼
- 파운드리(Foundry): 민간 기업용 데이터 분석 플랫폼
- 팔란티어는 이 플랫폼들에 생성형 AI를 직접 결합하여 고객사가 자사 데이터를 바탕으로 즉시 AI를 활용할 수 있는 환경을 구축했습니다.
- 글로벌 기업 도입 확대: 엑손모빌, 에어버스, 리오틴토 등 글로벌 거대 기업들이 AIP를 빠르게 도입하고 있습니다.
- 상업 부문 성과: 미국 상업 매출은 7억 6,400만 달러를 기록했으며, 잔여 계약 가치(RPO)는 62억 4,000만 달러에 달해 향후 매출 성장 여력이 여전히 막강함을 입증했습니다.
4. 월가의 극찬: "AI 시대의 시간여행자"- 도이체방크의 파격적 목표가 상향:
- 투자의견: '보유(Hold)' → '매수(Buy)' 상향
- 목표주가: 105달러 → 200달러 (약 2배 상향)
- "시간여행자" 비유: 브래드 젤닉이 이끄는 도이체방크 애널리스트 팀은 보고서를 통해 다음과 같이 평가했습니다. 다른 소프트웨어 기업들이 AI가 진짜 돈이 되는지 증명하려 애쓰는 동안, 팔란티어는 남들이 꿈꾸는 AI 미래에 이미 먼저 도달해 있는 '시간여행자'처럼 보인다.
- 상업화 능력 입증: 팔란티어가 단순히 AI 기술을 보유한 것을 넘어, 이를 실질적인 고객 가치와 폭발적인 매출로 전환하는 데 있어 경쟁사들보다 수년 앞서 있다는 점을 높이 평가했습니다.
5. 고평가(밸류에이션) 부담과 시장의 우려- 높은 밸류에이션: 팔란티어의 12개월 선행 주가수익비율(PER)은 83배 이상으로, 소프트웨어 섹터 및 시장 평균에 비해 매우 높은 수준입니다.
- 신중론 유지 (제프리스): 브렌트 틸 애널리스트는 회사의 펀더멘털은 인정하면서도 "향후 비교 기반이 높아짐에 따라 성장을 이어가기가 더 어려워질 수 있다"며 투자의견 '시장수익률 하회(Underperform)'를 유지했습니다.
- 기술적 위협 요인: 앤트로픽과 같은 대형 언어 모델(LLM) 개발사의 기술 발전이 팔란티어의 소프트웨어 독점력을 약화시킬 수 있다는 우려가 여전히 일부 존재합니다.
- 월가 컨센서스: 우려에도 불구하고 블룸버그 데이터 기준 팔란티어를 분석하는 애널리스트의 약 70%가 '매수' 의견을 제시하며 장기적인 AI 리더십에 손을 들어주고 있습니다. |