1. 저체중아(미숙아) 보장 핵심 개요고령 임신 및 다태아(쌍둥이) 임신 증가로 인해 저체중아 및 미숙아 출생 비율이 지속적으로 증가하고 있습니다. 태아보험(어린이보험)에서 저체중아 보장은 '실손의료비보험(실비)'과 '저체중아 관련 전용 특약(진단비·입원일당)'의 이원화된 구조로 보장됩니다. - 인큐베이터 비용: 표준화된 실손의료비에서 국민건강보험 적용 후 본인부담금을 보장합니다.
- 추가 지원금: 저체중아 진단비 및 신생아 입원일당 특약을 통해 가입 금액에 따라 확정 정액금을 지급받습니다.
2. 저체중아 특약 선택 및 가입 전략(1) 보장 체중 기준의 중요성 (2.5kg vs 2.0kg)
저체중아 특약은 출생 시 아기의 체중에 따라 보장 여부 및 지급 금액이 달라집니다.
- 2.5kg 미만 조건: 신생아의 저체중 판정 기준에 해당하여 보상받을 확률이 훨씬 높습니다.
- 2.0kg 미만 조건: 중증 저체중아에 해당하여 보상 확율은 낮으나, 진단금 액수가 크게 설정되는 경우가 많습니다.
- 가입 전략: 2.0kg 미만 조건보다는 2.5kg 미만부터 단계별(2.5kg 미만 / 2.0kg 미만 / 1.5kg 미만)로 보장해 주는 특약을 선택하는 것이 피보험자에게 가장 유리합니다.
(2) 손해보험 vs 생명보험 비교과거와 달리 생명보험사와 손해보험사 모두 실손의료비를 취급하고 있으나, 태아보험 특약의 구성과 운용 방식에는 차이가 있습니다. | 구분 | 손해보험사 | 생명보험사 |
|---|
| 주요 특징 | 태아 관련 특약(인큐베이터 일당, 저체중아 진단비 등)의 보장 범위가 넓고 세분화되어 있음 | 약정된 고액의 진단비 위주 구성, 주계약 중심의 정액 보장 형태 | | 실손 보장 | 4세대/표준화 실손을 통해 동일하게 보장 (급여/비급여 적용) | 손해보험사와 동일한 규격의 실손 보장 제공 | | 추천 활용 | 태아 특약 중심의 기본 및 종합 설계에 유리 | 고액 진단비 보강 목적의 서브/보조 설계에 유리 |
3. 주산기 질환(신생아 질병) 보장 분석주산기 질환(한국표준질병사인분류 P코드)은 출생 전후기(임신 28주~출생 후 1주)에 발생하는 질환을 의미합니다. - 보장 구조: 실손의료비(입원비) + 주산기질환 입원일당 특약 + 신생아 질병 입원일당 특약
- 보장 효율성:
- 주산기질환 전용 특약은 하루 입원당 1만 원~3만 원 안팎의 정액 일당을 지급합니다.
- 이미 실손의료비에서 대부분의 실제 치료비를 보장하고, 일반 질병입원일당/신생아입원일당에서 중복 보장이 가능합니다.
- 따라서 주산기질환 특약에 과도한 보험료를 할당하기보다는 실손의료비를 튼튼히 유지하고 기본 질병입원일당 한도를 확보하는 것이 효율적입니다.
4. 태아보험 보장 구성 가이드| 상품/특약명 | 구분 | 가입 권장 수준 | 역할 및 보장 내용 |
|---|
| 입원의료비 (실손) | 공통 (손보/생보) | 입원급여/비급여 법적 한도 | [핵심] 인큐베이터 이용료, 신생아 질환 치료비 등 실제 병원비 보장 | | 저체중아 진단비 특약 | 손해보험 중심 | 2.5kg 미만 기준 설정 (최대 한도) | 저체중 출생 시 최초 1회한 진단금 지급 (육아/간병 비용 활용) | | 신생아/인큐베이터 입원일당 | 손해보험 / 생명보험 | 3일 이상 입원 시 일당 지급 | 인큐베이터 이용 등 장기 입원 시 입원 일수에 비례하여 정액 지급 | | 주산기질환 입원특약 | 공통 (보조적) | 1만 원 ~ 2만 원 수준 | P코드 진단 후 입원 시 추가 일당 보장 (필수 우선순위는 낮음) |
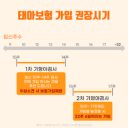
5. 최종 가입 체크리스트- 태아 가입 시기 준수: 임신 22주 차 이전에 가입해야 저체중아 진단비, 인큐베이터 일당, 기형아 관련 특약 등 '태아 특약'을 차질 없이 구성할 수 있습니다.
- 2.5kg 미만 보장 여부 확인: 저체중아 특약 가입 시 보장 개시 기준이 2.5kg 미만으로 설정되어 있는지 반드시 확인해야 합니다.
- 실손의료비 보장 한도 확인: 2026년 기준 실손의료비의 신생아 관련 급여 항목 본인부담금 보장 비율을 체크하여 의료비 차액에 대비해야 합니다.
|